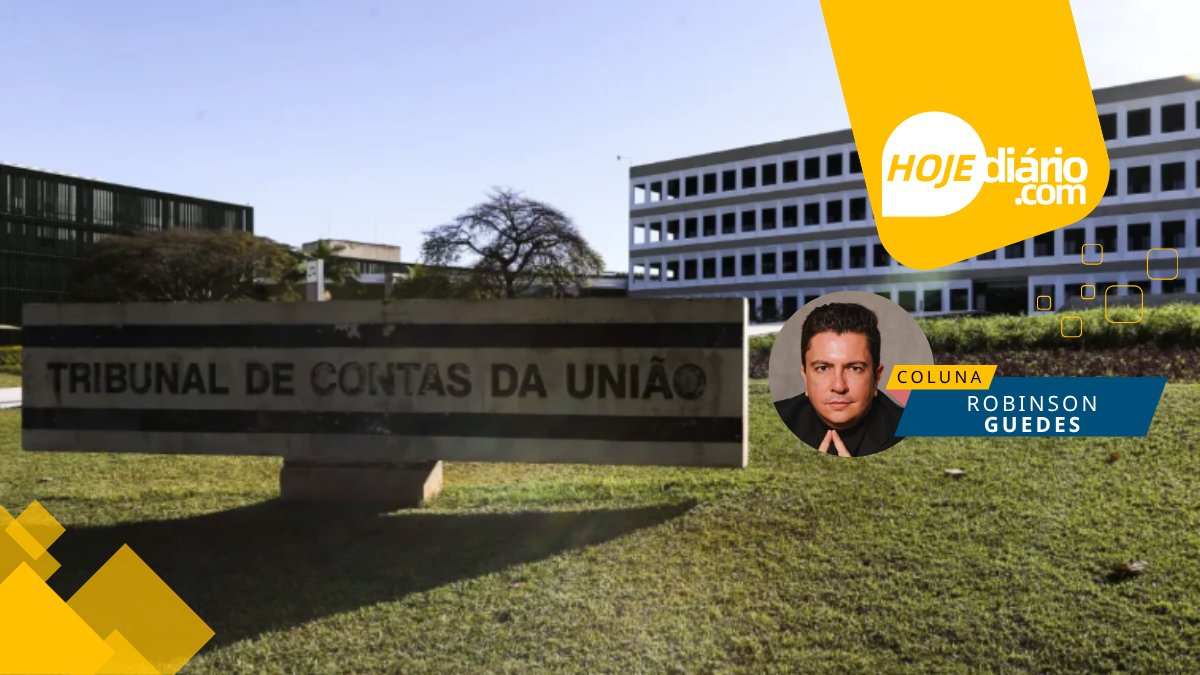
A Reforma Tributária ganhou um novo capítulo nesta quarta-feira (28). O Tribunal de Contas da União (TCU) aprovou o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS) em 11,3468% para 2027, percentual que supera as estimativas anteriores e reforça a necessidade de atenção por parte de contadores e empresários. O número ainda passará pela etapa de fixação pelo Senado Federal, conforme as regras previstas na legislação.
A estimativa anterior era de 9,21%, mas o cálculo aprovado pelo TCU chegou a aproximadamente 11,3%. A diferença reacendeu o debate sobre o impacto da Reforma Tributária na economia brasileira, principalmente diante das projeções de que a soma das alíquotas de referência da CBS e do Imposto sobre Bens e Serviços (IBS) poderá se aproximar de 30% no novo sistema. É importante destacar, porém, que essa projeção não significa que todas as empresas pagarão essa alíquota efetiva, já que o impacto dependerá da atividade econômica, do regime tributário, dos créditos permitidos e das regras aplicáveis a cada operação.
A CBS é o tributo federal criado pela Reforma Tributária para substituir o PIS/Pasep e a Cofins. Ao lado do IBS, que será compartilhado entre estados, municípios e Distrito Federal, ela compõe a estrutura do novo modelo de tributação sobre o consumo. O objetivo da alíquota de referência é preservar o nível de arrecadação dos tributos substituídos, considerando a metodologia e os parâmetros estabelecidos pela legislação. Entretanto, a diferença entre as estimativas demonstra como o acompanhamento dos cálculos e das regulamentações será importante durante o período de transição.
Para os empresários, a principal preocupação deve estar no planejamento financeiro e na formação dos preços. A mudança no sistema tributário exigirá uma análise cuidadosa dos custos, das margens de lucro, dos contratos comerciais e do aproveitamento de créditos. Empresas que não avaliarem esses fatores poderão enfrentar dificuldades para compreender os efeitos da transição sobre suas operações e tomar decisões com base em projeções inadequadas. Por isso, simular cenários e revisar os processos internos deve fazer parte da preparação para 2027.
Outro ponto que merece atenção envolve as operações com o setor público. A legislação prevê um tratamento específico para determinadas operações destinadas à administração pública direta, autarquias e fundações públicas, inclusive importações, com um redutor de 44,16% nas alíquotas aplicáveis. Esse mecanismo pode alterar o cálculo tributário de contratos e operações enquadrados nas regras, tornando necessária uma avaliação individualizada. Empresas que participam de licitações ou mantêm contratos com órgãos públicos devem verificar as condições previstas na legislação e analisar possíveis reflexos sobre seus preços e compromissos comerciais.
Nesse cenário, o papel do contador ganha ainda mais relevância. A Reforma Tributária exige uma atuação que vá além da apuração dos impostos, com análise de dados, planejamento tributário, simulações e orientação estratégica aos clientes. Os escritórios contábeis precisarão acompanhar as mudanças legislativas e compreender como as novas regras poderão afetar cada atividade econômica. Para os empresários, manter um relacionamento próximo com a contabilidade será fundamental para identificar riscos, avaliar oportunidades e preparar o negócio para a transição.
A CBS está prevista para entrar em vigor em 1º de janeiro de 2027, conforme o cronograma da Reforma Tributária. A fixação da alíquota de referência pelo Senado representa uma das etapas desse processo, que continuará de forma gradual até 2033. Por isso, é importante não confundir o início da implementação com a conclusão de todas as mudanças previstas no novo sistema.
A aprovação do cálculo de 11,3% reforça a necessidade de preparação por parte de empresas e profissionais da contabilidade. Embora o percentual de referência não determine, isoladamente, quanto cada contribuinte pagará, ele representa uma informação relevante para o planejamento dos próximos anos. O momento exige acompanhamento técnico, revisão de processos e decisões baseadas em dados. Na prática, quem começar a se preparar desde agora terá melhores condições de compreender os impactos da Reforma Tributária e conduzir o negócio com mais segurança durante a transição.
(Este texto não reflete, necessariamente, a opinião do Portal HojeDiario.com).